天津公司注册后税务登记与代理记账的衔接要点解析
在天津完成工商注册只是企业合规经营的第一步。拿到营业执照后,税务登记与代理记账之间的衔接质量,直接影响企业后续的纳税信用等级和运营成本。许多创业者误以为领照即可开票经营,实则从税务登记到首次申报,中间存在多个需要精确把控的时间节点与数据接口。
一、税务登记与记账衔接的底层逻辑
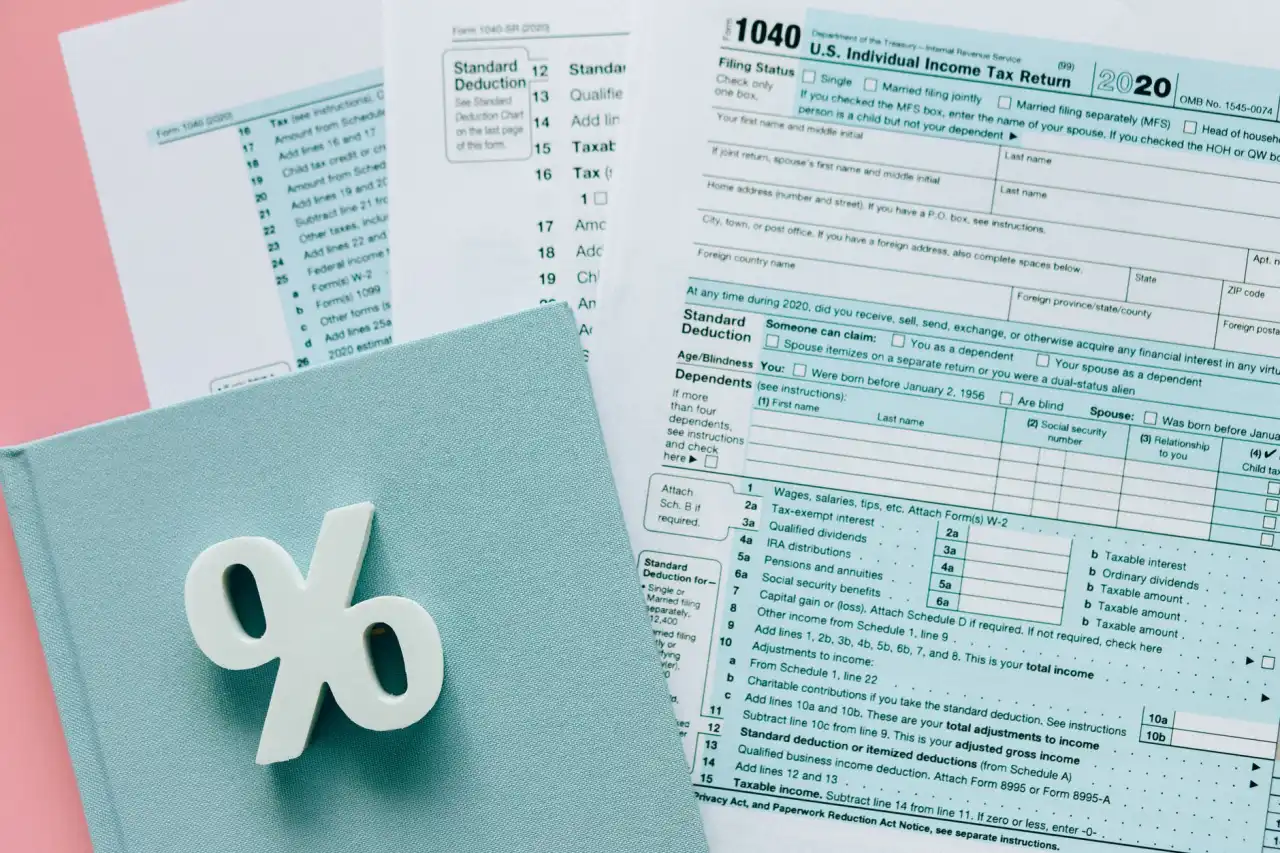
税务登记的核心是完成企业税务基础信息采集,包括纳税人身份认定、税种核定、票种核定及银行三方协议签订。这一环节产生的数据——如注册资本印花税计税依据、从业人数、资产总额——直接决定后续代理记账的科目设置与申报表勾稽关系。以天津地区为例,新办企业完成天津工商注册后,需在30日内到主管税务机关办理登记。逾期不仅面临罚款,还会影响法人征信。
代理记账的起点并非拿到执照,而是税务登记完成后的首次税种核定。此时,天津代理记账公司需要依据核定信息建立账套,区分小规模纳税人与一般纳税人的核算差异。若企业涉及天津劳务派遣资质或天津人力资源资质,还需同步考虑差额征税的账务处理逻辑,这对记账人员的专业判断要求更高。
二、衔接过程中的关键操作节点
从实操看,衔接流程可拆解为以下步骤:
- 税务登记信息确认:核对注册地址、经营范围与税种核定是否匹配。例如经营范围含“医疗器械销售”,但未办理天津医疗器械经营许可证资质,税务登记时可能被限制票种。
- 银行账户与三方协议:基本户开立后需及时签订税库银三方协议,否则无法实现电子缴税,代理记账的申报数据将无法完成扣款闭环。
- 票种核定与税控设备:根据业务需求申请发票种类及限额。若后续计划申请天津建筑劳务资质,需提前评估开票额度是否满足工程款结算需求。
- 首月账务初始化:代理记账人员应依据税务登记回执、银行回单、章程等资料建立期初余额,尤其注意实收资本印花税的计提。
三、常见衔接断层的风险与应对
实际经营中,以下断层最为高发:
- 税务登记后长期零申报:部分企业认为无业务即可不记账。但天津税务系统对连续零申报超过6个月的企业会触发风险预警,甚至影响天津公司变更或天津公司注销的办理。
- 代理记账与资质办理脱节:例如企业申请天津资质代办时,审批部门会核查财务报表与纳税申报表的一致性。若代理记账未同步跟进资质要求,数据矛盾将直接导致驳回。
- 人员信息未及时更新:财务负责人、办税人变更后,未在税务系统同步,导致天津工商注册公司后续接收不到税务通知,产生滞纳金。
针对上述风险,建议企业在完成天津公司注册后,优先选择同时具备工商与财税服务能力的机构。中诚财务咨询服务有限公司在服务中发现,将税务登记与代理记账置于同一服务链条下,可将申报差错率降低约70%。对于涉及天津公司变更或天津资质代办公司业务的企业,账务数据与资质条件的联动审查尤为关键。
税务登记与代理记账的衔接,本质是信息流与合规流的同步。企业主只需把握两个原则:登记信息真实完整,记账数据有据可查。至于天津公司注销等退出环节,同样依赖前期账务的规范性——历史申报数据不清,注销时必然遭遇税务清算障碍。把衔接工作前置,远比事后补救更经济。